 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
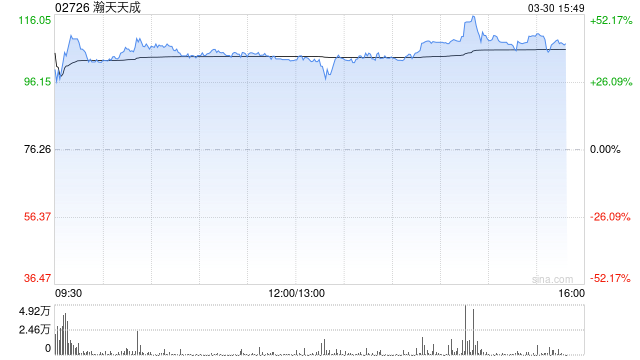
中泰国际发布研报称,首次覆盖瀚天天成(02726),给予“买入”评级,基于22倍2027年预期市销率估值,目标价166.30港元。该行指出,瀚天天成2024年全球碳化硅外延市占率达31.6%,技术、规模及客户资源构成竞争壁垒。随着AI和新能源汽车需求提升,以及大尺寸产品占比和产能利用率上行,该行预计公司2026/2027年收入同比上涨77.5%/107.2%,毛利率提升5.2/3.2个百分点至30%/32.5%。
配资网上开户中泰国际主要观点如下:
全球碳化硅外延绝对龙头,技术与客户壁垒构筑核心护城河
瀚天天成创立于2011年,是全球最大的碳化硅外延供应商,2024年全球市占率达31.6%。公司产品覆盖3/4/6英寸,亦是全球首家实现8英寸碳化硅外延商业化供货的企业,并牵头制定全球唯一碳化硅外延国际标准。2025年底,公司发布全球首款12英寸碳化硅外延片,并于2026年上半年实现小规模订单突破,进一步拉开与同业的代际差距。
客户资源方面,公司是中国率先大规模进入国际供应链的碳化硅外延企业,覆盖全球前5大碳化硅器件厂商中的4家,且均为英伟达AIDC供应链中的企业。全球前十功率器件厂商中的8家为公司长期合作伙伴。碳化硅外延认证周期较长,客户粘性极强。公司全球化客户布局持续完善,规模、技术、客户三重壁垒形成难以复制的竞争优势。
穿越行业周期凸显韧性,AI算力+车规打开成长空间
2024-2025年碳化硅行业深陷产能过剩与价格战,同业利润承压,而公司依托龙头规模效应、高良率及优质产品结构展现盈利韧性,毛利率显著优于同业,持续保持盈利。
2026年行业供需反转,AI算力中心、800V高压电动车、光伏储能形成多元化需求驱动,8英寸高附加值外延产品需求提升。公司同步推进产能扩张,厦门基地持续加码8英寸产线,2026年6月月产能达6万片;马来西亚海外工厂于2026年8月开始建设,配套海外客户,规划年产能40万片,力争2027年下半年实现试产。叠加12英寸前沿技术储备,公司充分受益第三代半导体长期扩容,业绩确定性持续兑现。
元股证券:ygzq.hk盈利预测
2026年上半年行业景气度上升,公司收入和经调整净利润分别同比大幅增长92.0%和43.4%。未来在AI和新能源汽车需求提升下,碳化硅产业伴随大尺寸产品占比提升、产能利用率上行,公司量价齐升逻辑明确。中泰国际预计,公司2026/2027年收入同比上涨77.5%/107.2%,毛利率提升5.2/3.2个百分点至30%/32.5%。该行预计,规模效应将摊薄各项费用,预测2026/2027年净利润增至1.3万和4.8亿元,经调整净利润为3.0亿/6.4亿元,增长稳健。
风险提示:价格竞争风险;下游需求波动风险;技术迭代风险;客户集中度及认证风险;原材料波动风险;产业扩张与资本开支风险;港股流动性风险。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票配资决策参考
卖飞原因分析 证券时报记者 许孝如 王蕊 随着国内某例场外期权产品通道交易纠纷终审落槌,长期游走于监管边缘的场外期权通道
2026-08-12
8月29日,2026快手光合创作者大会在武汉举办。本次大会以“千万种生活,因创作同框”为主题,集中呈现快手内容生态、创作
2026-08-31
来自二三线城市的增量资金在围绕季节性因素扰动放大的阶段的交易近期,在A股市场的宽幅震荡周期中,围绕“持牌可查”的话题再度
2026-08-25
包括阿波罗全球管理、黑石集团、贝莱德旗下Global Infrastructure Partners、博枫资产管理、高盛
2026-08-11
中美博弈正在换赛道两融账户限制。 过去,美国主要在芯片、关税和科技设备上出招,外界也习惯把这场较量理解成“谁能卡住谁的脖
2026-08-25